
Fuite de toiture et assurance : démarches et garanties à connaître
Fuite de toiture : protéger le logement et établir les premières preuves
Une fuite de toiture se manifeste parfois par une tache au plafond, mais l’eau peut avoir cheminé sous les tuiles ou le long d’une panne avant d’apparaître à l’intérieur. Une auréole qui s’agrandit, une peinture qui cloque, une odeur de moisi ou un isolant humide sont autant de signes à prendre au sérieux. Même si l’écoulement semble faible, l’humidité peut gagner la charpente, dégrader les plafonds et favoriser les moisissures.
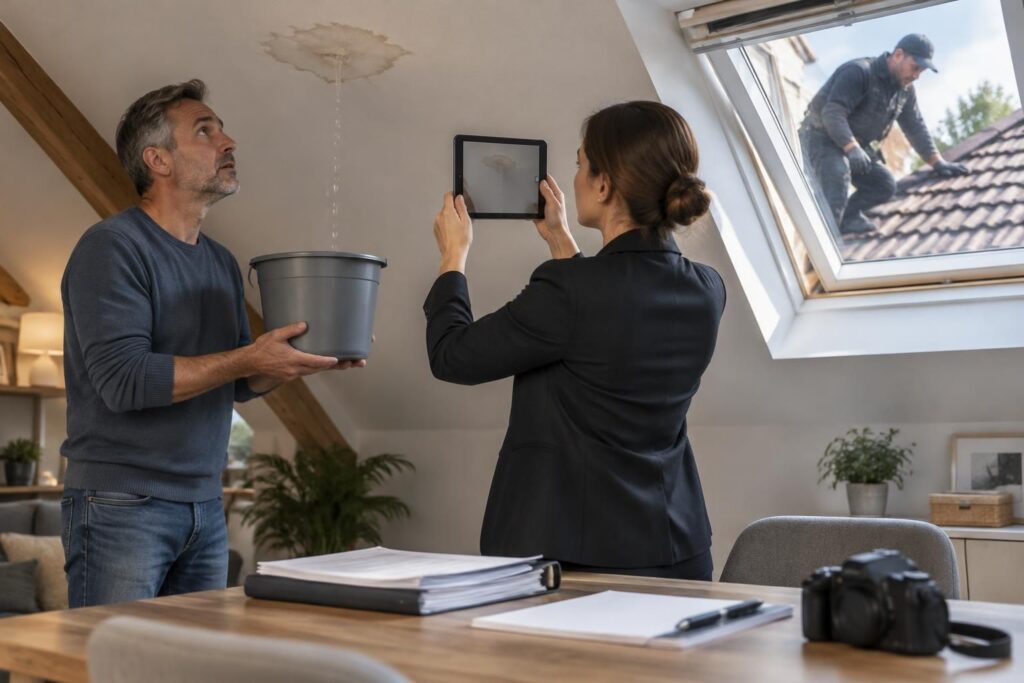
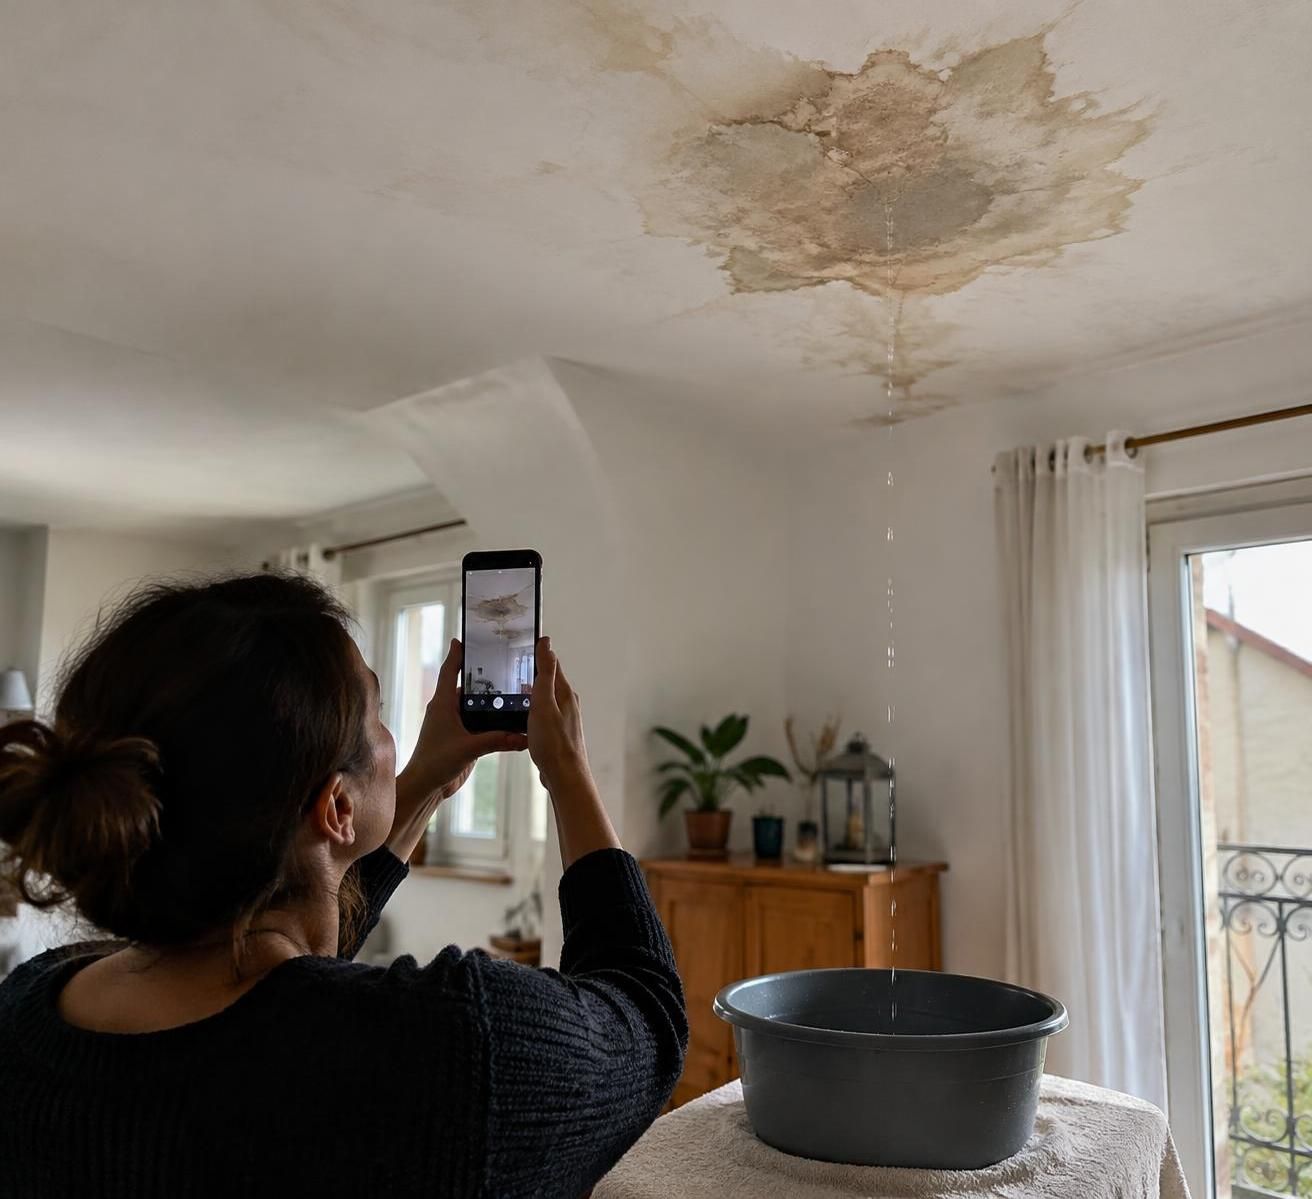
Claire, propriétaire d’une maison ancienne, découvre un matin une goutte tombant près d’un luminaire après une nuit de pluie. Elle place un récipient sous la fuite, éloigne les meubles et coupe l’électricité dans la zone concernée, car l’eau à proximité d’un circuit électrique présente un risque. Elle photographie ensuite le plafond, le sol et les biens touchés, sans déplacer les éléments avant d’avoir documenté les dégâts. Ce réflexe aide à expliquer l’évolution du sinistre à l’assureur.
Les gestes urgents sans prendre de risque
La priorité consiste à limiter les dommages à l’intérieur : protéger les meubles, recueillir l’eau et aérer si les conditions le permettent. Si le plafond est déformé ou lourdement imbibé, il ne faut pas rester dessous ni le percer soi-même. Une intervention sur un toit mouillé, pentu ou fragilisé est également dangereuse ; mieux vaut faire appel à un professionnel équipé.
À l’extérieur, une bâche provisoire peut parfois empêcher l’eau de pénétrer davantage, mais sa pose doit être confiée à un couvreur lorsque l’accès est risqué. L’assuré peut prendre des mesures raisonnables pour limiter l’aggravation, tout en conservant les factures et justificatifs des dépenses engagées. Il faut éviter les réparations définitives avant d’avoir averti l’assurance, sauf urgence de mise en sécurité.
Repérer l’origine sans confondre symptôme et cause
Une tache intérieure ne se trouve pas nécessairement sous le défaut de couverture. L’eau peut circuler sur la charpente, contourner un écran sous-toiture ou suivre une canalisation. Parmi les causes fréquentes figurent une tuile déplacée, un solin fissuré, une noue encombrée, une gouttière débordante ou une évacuation défectueuse autour d’une cheminée.
Pour comprendre le contexte, notez la date, l’intensité de la pluie, la direction du vent et les pièces touchées. Ces informations orientent la recherche de fuite, sans remplacer l’inspection professionnelle. Si la couverture est en tuiles, les critères de choix et les points de vigilance sont détaillés dans ce guide sur les tuiles adaptées à la maison. L’essentiel est de sécuriser les personnes, puis de préserver des preuves précises avant les travaux.
Déclaration de sinistre : prévenir rapidement son assurance habitation
Une fois les premières mesures de protection prises, il faut contacter son assurance habitation. La déclaration de sinistre doit décrire les faits de façon claire : date de découverte, circonstances connues, pièces concernées et dommages visibles. Il est utile de préciser ce qui reste à déterminer, plutôt que d’affirmer une cause non vérifiée. Une fuite apparue pendant une forte pluie, par exemple, ne prouve pas à elle seule que la couverture est défectueuse.
En règle générale, les contrats prévoient un délai de déclaration pour un dégât des eaux, souvent de cinq jours ouvrés à compter de la découverte. Les modalités exactes figurent dans les conditions générales et particulières : vérifiez-les et transmettez la déclaration par le canal prévu, en conservant un accusé de réception. Si plusieurs logements sont concernés, notamment en copropriété, prévenez également le syndic et les voisins touchés.
Constituer un dossier clair et exploitable
Joignez des photographies datées, une description des dommages et, si possible, un inventaire des biens atteints. Pour un meuble ou un appareil endommagé, gardez les justificatifs d’achat, factures ou relevés bancaires disponibles. Ne jetez pas les éléments détériorés avant d’avoir reçu les consignes de l’assureur : ils peuvent être utiles à l’évaluation.
Claire envoie une déclaration écrite le jour même, avec des photos de la tache, du parquet gondolé et des cartons abîmés. Elle ajoute qu’un couvreur doit encore examiner la toiture et demande si l’assureur souhaite organiser une expertise avant les travaux. Cette formulation distingue les faits établis des hypothèses et évite de réduire le dossier à une simple estimation improvisée.
Les renseignements à transmettre dès le premier contact
- La date et les circonstances de la découverte, ainsi que les conditions météorologiques observées.
- Les dommages visibles dans le logement et les biens concernés, accompagnés de photos lisibles.
- Les mesures conservatoires déjà prises, avec les factures des interventions urgentes.
- Les coordonnées des personnes concernées, comme le syndic, le propriétaire ou les voisins, si le sinistre les touche.
Demandez une confirmation de l’ouverture du dossier et notez le numéro de sinistre. Si un artisan intervient, sollicitez un devis détaillé séparant la mise en sécurité, la recherche de fuite et la réparation de toiture. Le couvreur peut aussi préciser si l’accès nécessite un échafaudage ou une protection temporaire. Cette distinction aide l’assureur à comprendre les dépenses et permet de comparer les offres sans confondre dépannage urgent et remise en état.
Un dossier bien ordonné accélère les échanges et limite les oublis : la déclaration expose le sinistre, tandis que les pièces jointes permettent d’en apprécier l’étendue.
Garantie dégâts des eaux : comprendre ce qui est couvert ou exclu
La garantie dégâts des eaux peut prendre en charge les dommages causés par l’eau à l’intérieur du logement, mais sa portée dépend du contrat. Elle ne signifie pas automatiquement que toute fuite venant du toit est couverte, ni que la remise à neuf de la couverture sera remboursée. Les assureurs distinguent souvent les conséquences du sinistre, comme un plafond abîmé, de la cause matérielle, par exemple une tuile cassée ou une toiture vieillissante.
Il faut donc lire les clauses consacrées aux infiltrations par la toiture, aux événements météorologiques et à l’entretien. Certains contrats prévoient des exclusions ou des conditions particulières lorsque l’eau pénètre par une toiture mal entretenue, une fenêtre laissée ouverte ou un défaut ancien. Une vétusté, un manque d’entretien ou une malfaçon peuvent aussi influencer l’analyse, sans que leur effet soit identique d’un contrat à l’autre.
Faire la différence entre dommages intérieurs et réparation du toit
Imaginons qu’une tempête déplace une tuile et que la pluie endommage un plafond, une armoire et un isolant. Le contrat peut indemniser tout ou partie des biens et matériaux intérieurs, sous réserve des franchises, plafonds et justificatifs. En revanche, le remplacement des tuiles ou la réfection générale de la couverture peut rester à la charge du propriétaire, sauf garantie spécifique applicable.
La situation varie si l’événement relève d’un régime particulier, comme une catastrophe naturelle reconnue par arrêté. Dans ce cas, les délais et règles d’indemnisation obéissent à des dispositions spécifiques. Il convient de suivre les informations officielles et les instructions de l’assureur, sans appliquer automatiquement le délai habituel prévu pour un sinistre ordinaire.
Lire les clauses utiles avant d’engager des dépenses
Vérifiez la franchise, les plafonds par catégorie de biens, les exclusions et les modalités de remboursement. Certains contrats indemnisent sur la base de la valeur d’usage, tandis que d’autres prévoient une option de valeur à neuf, avec des conditions et justificatifs précis. Le coût d’un relogement temporaire ou d’un assèchement peut également dépendre d’une garantie particulière.
Dans le cas de Claire, l’assureur confirme que les dégâts intérieurs seront évalués, mais demande de conserver le devis de couverture séparé de celui de remise en peinture. Cette séparation évite de supposer que la réparation de la cause et les finitions intérieures relèvent d’une seule enveloppe. Pour une toiture plate de garage, la configuration et l’évacuation de l’eau méritent une attention spécifique ; ce dossier sur l’entretien d’un toit plat peut aider à comprendre les points sensibles.
La garantie se lit donc à partir de deux questions concrètes : quels dommages ont été causés et quel élément a laissé entrer l’eau ? Une réponse écrite de l’assureur clarifie souvent les limites de prise en charge avant le lancement des travaux.
Recherche de fuite et expertise d’assurance : documenter la cause et les dégâts
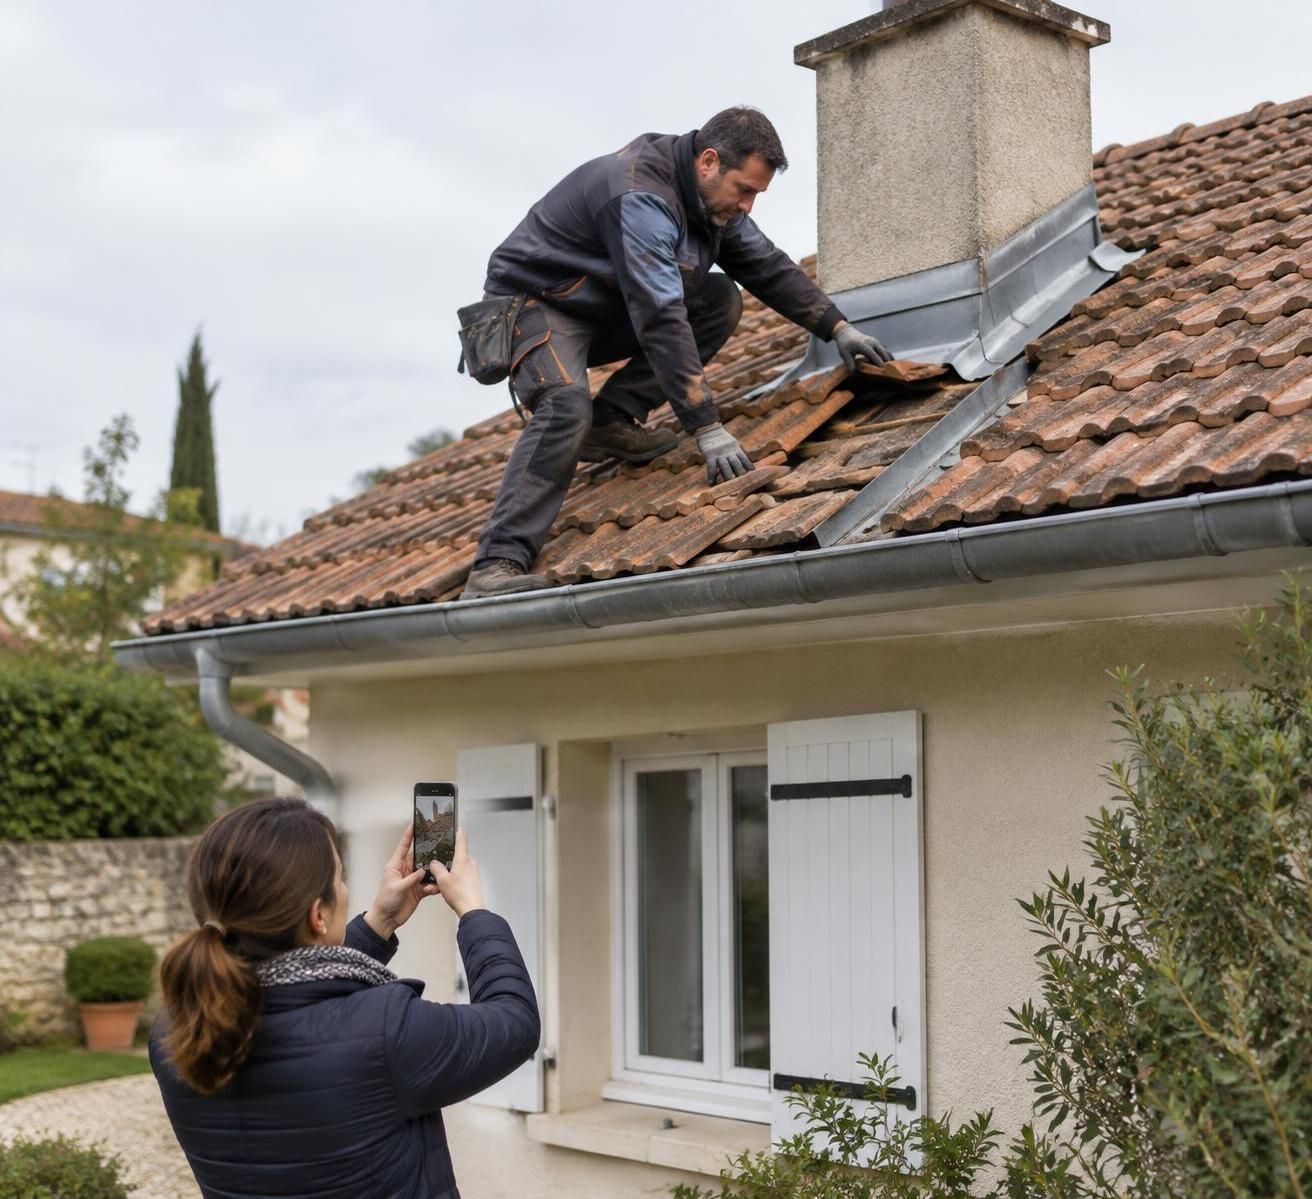
Quand l’origine n’est pas évidente, la recherche de fuite permet d’éviter une réparation au mauvais endroit. Le professionnel examine la couverture, les raccords, les solins, les noues, les gouttières et les éléments de ventilation. Selon la configuration, il peut procéder à une inspection visuelle depuis l’extérieur ou les combles, utiliser des équipements de détection ou réaliser des tests adaptés. La méthode doit être choisie en fonction du bâtiment, et non appliquée mécaniquement.
La facture de cette recherche mérite d’être conservée, car sa prise en charge dépend du contrat et des circonstances. Il est prudent de demander à l’assureur s’il souhaite missionner un prestataire ou valider l’intervention d’un couvreur. Si une réparation provisoire est nécessaire pour éviter l’aggravation, documentez l’état initial et gardez les pièces remplacées lorsque cela est possible.
Le rôle de l’expertise d’assurance
L’expertise d’assurance sert à examiner la cause, l’étendue des dommages et les travaux nécessaires à la remise en état. L’expert peut visiter le logement, interroger l’occupant et consulter les devis, photos ou rapports d’artisan. Sa présence n’empêche pas le propriétaire de poser des questions : demandez quelles zones ont été retenues, comment la vétusté est appréciée et quels justificatifs manquent au dossier.
Lors de la visite, présentez les pièces touchées et montrez les documents dans l’ordre chronologique. Une liste des biens endommagés, accompagnée d’une estimation réaliste et de preuves d’achat disponibles, est plus utile qu’un montant global sans détail. Si une zone reste humide derrière un doublage, signalez-le : une dégradation invisible au premier examen peut nécessiter des contrôles supplémentaires.
Comparer les devis et conserver une trace des échanges
Un devis exploitable décrit les tâches : protection, dépose éventuelle, remplacement d’éléments de couverture, traitement de l’humidité, séchage et finitions intérieures. Il distingue les quantités, les matériaux, la main-d’œuvre et les frais d’accès. Deux propositions peuvent présenter des prix différents parce que l’une prévoit un échafaudage ou le remplacement d’un solin, tandis que l’autre se limite à remettre une tuile en place.
Claire reçoit un premier devis qui ne prévoit qu’un colmatage, puis un second qui identifie un raccord de cheminée défectueux et détaille la reprise du solin. Elle transmet les deux propositions à l’assureur avant de choisir, en expliquant l’écart technique. Pour mieux comprendre les travaux nécessaires, ce guide pratique explique comment repérer et réparer une fuite de toiture.
Une expertise est plus efficace lorsque les constats, les devis et les échanges restent cohérents : chaque élément doit permettre de relier la cause identifiée aux dommages observés.
Réparation de toiture et indemnisation : organiser les travaux sans fragiliser le dossier
Après l’identification de la cause et les échanges avec l’assureur, la réparation de toiture doit être planifiée selon l’urgence. Une intervention provisoire peut protéger le logement en attendant les travaux définitifs, mais elle ne remplace pas la correction durable du défaut. Le devis doit préciser les matériaux employés, les raccords repris, les protections prévues et les conditions d’accès au chantier.
Avant d’accepter, vérifiez que l’artisan décrit précisément le problème : tuiles cassées, écran sous-toiture détérioré, solin décollé ou évacuation pluviale obstruée. Une simple mention « réparation de fuite » ne permet pas toujours de comprendre l’étendue de l’intervention. Demandez également si des travaux complémentaires sont nécessaires pour éviter le retour de l’eau et si le chantier inclut l’évacuation des déchets.
Comprendre le calcul de l’indemnisation
L’indemnisation est déterminée à partir des garanties, des dommages retenus, des plafonds et de la franchise. Le montant proposé peut ne pas correspondre au prix total d’un chantier si certains travaux relèvent de l’entretien ou de la réparation de la cause. L’assureur peut aussi demander des justificatifs avant de régler une partie complémentaire, notamment lorsque le contrat prévoit un remboursement après travaux.
Si le montant vous paraît insuffisant, demandez le détail du calcul et transmettez les éléments manquants : devis mieux ventilé, rapport du couvreur ou photos supplémentaires. Une différence entre l’évaluation et le coût réel mérite une explication technique, pas seulement une contestation générale. Conservez les échanges écrits, les factures et les preuves de paiement jusqu’à la clôture du dossier.
Prévoir le planning et éviter les réparations inadaptées
Le calendrier dépend de la météo, de la disponibilité des artisans et de l’ampleur des dégâts. Tant que la couverture n’est pas sécurisée, un bâchage professionnel peut réduire l’exposition à de nouvelles pluies. Après l’intervention, le séchage des matériaux doit être suivi avant de refermer une cloison ou de repeindre, faute de quoi l’humidité résiduelle peut provoquer cloques et moisissures.
Pour Claire, le couvreur répare d’abord le raccord, puis contrôle la zone après une nouvelle pluie. Les travaux intérieurs ne commencent qu’une fois les matériaux asséchés et les traces surveillées. Ce phasage évite de payer deux fois les finitions si une infiltration persiste. Si l’évacuation des eaux pluviales a contribué au problème, le guide sur la zinguerie et la gestion des eaux de pluie apporte des repères utiles.
Pour les propriétaires qui planifient aussi des travaux énergétiques, il est préférable de traiter l’étanchéité avant d’ajouter un isolant. Un matériau posé sur une zone humide peut perdre en efficacité et favoriser des désordres cachés. Le bon ordre reste simple : supprimer la cause, laisser sécher, contrôler, puis remettre en état avec des devis et des factures conservés au dossier.